Bir Çalışanın Şirkete Gerçek Maliyeti: 50 Bin TL Maaş Alıyorsan Şirkete Ne Kazandırmalısın?
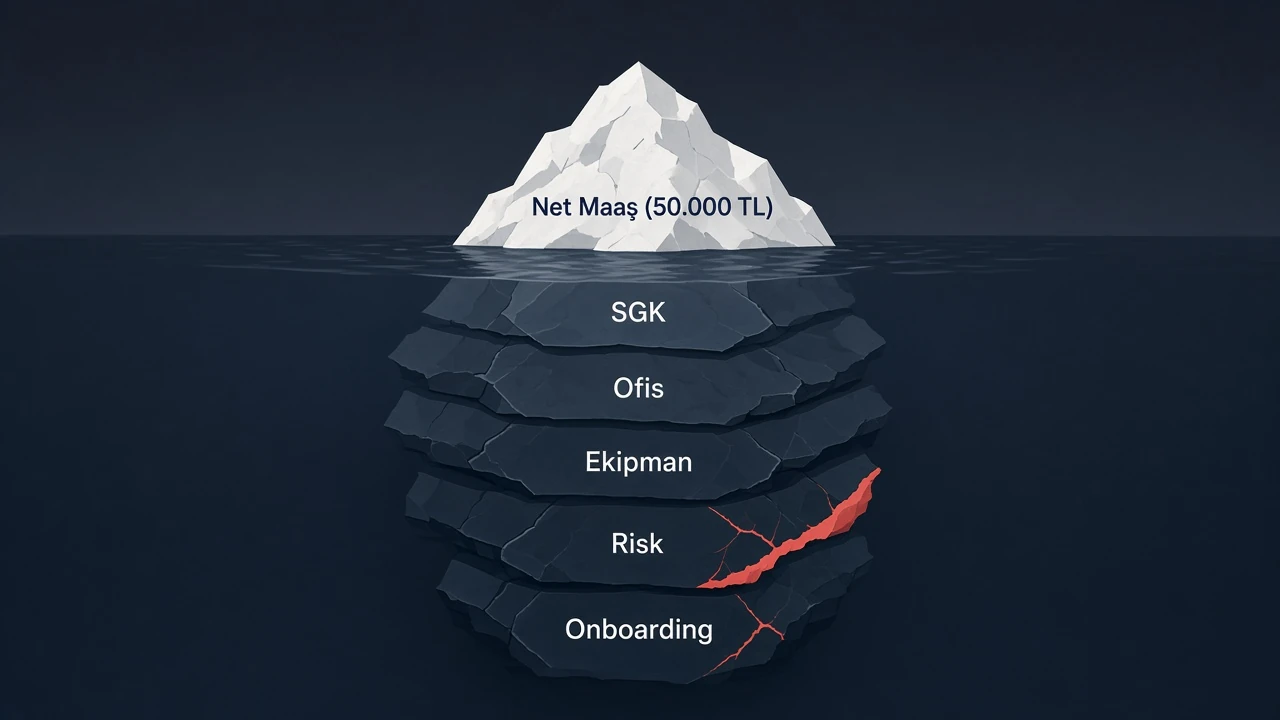
Pek çok çalışan gelirini ay sonunda hesabına yatan net rakam üzerinden değerlendirir. Benzer şekilde birçok yönetici de gider tablosuna bakarken yalnızca bordrodaki brüt rakamlara odaklanır. Oysa modern iş ekonomisinde net maaş, buzdağının yalnızca görünen ucudur.
Eğer ayda 50 bin TL net maaş alıyorsanız, şirketin kârlı kalabilmesi için ona tam 50 bin TL kazandırmanız yetmez. Hatta brüt maaşınız kadar kazandırmanız dahi şirketin batmasını engellemeye yetmeyebilir.
Peki, bir çalışanın şirkete gerçek maliyeti nasıl hesaplanır ve ayakta kalmak için en az ne kadarlık bir değer üretmesi gerekir?
1. Görünmeyen Kalemler: Net Maaştan İşveren Maliyetine
Bir işletme için bir personelin istihdam edilmesi, sadece banka transferinden ibaret değildir. “Bordro maliyeti” dediğimiz katman; brüt ücretin üzerine eklenen Sosyal Güvenlik Kurumu (SGK) işveren payı ve işveren işsizlik sigorta fonu gibi yasal yükümlülükleri barındırır.
Kabataslak bir oranla; net 50 bin TL kazanan bir çalışanın işletmeye salt yasal bordro yükü çoğu zaman 75-85 bin TL bandına tırmanır. Ancak hesap burada da bitmez.
İşletmenin Sırtındaki Sabit ve Değişken Giderler
Bordroya ek olarak, bir pozisyonun açık tutulması şu operasyonel maliyetleri doğurur:
- İşe Alım Masrafları: İlan bedelleri, İK süreçleri, mülakat maliyetleri ve pozisyonun boş kaldığı sürenin fırsat maliyeti.
- Ekipman ve Altyapı: Bilgisayar, yazılım lisansları (SaaS araçları), telefon hattı, ofis donanımları.
- Yan Haklar & Operasyonel Giderler: Yol, yemek, özel sağlık sigortası, şirket içi ikramlar, ofis kirası ve faturalardan düşen kişi başı pay.
- Eğitim ve Adaptasyon (Onboarding): Bir çalışanın tam verimle iş üretmeye başlaması ortalama 3 ila 6 ay sürer. Bu süreç şirketin doğrudan sermaye yaktığı bir yatırım dönemidir.
2. Kaydetmelik Formül: Gerçek Maliyet Nasıl Hesaplanır?
İş ekonomisinde bir çalışanı organizasyon içinde tutmanın formülü oldukça sadedir:
Gerçek Maliyet = Bordro Maliyeti + ((İşe Alım + Ekipman + Eğitim) / Çalışılan Ay) + Aylık Operasyonel Yük
Bu formüle göre 50 bin TL net maaş alan bir uzmanın bir şirkete aylık toplam maliyeti —sektöre ve çalışma biçimine göre değişmekle birlikte— rahatlıkla 100 bin TL ile 130 bin TL aralığına ulaşabilir.
3. Çalışan Şirkete En Az Kaç Lira Kazandırmalı? (Maliyet Çarpanı Kuralı)
Bir şirketin kâr edebilmesi, büyüme yatırımı yapabilmesi ve beklenmedik krizlere dayanabilmesi için sadece başa baş (break-even) noktasında kalması yetersizdir.
Ekonomi ve kurumsal finans modellerinde sıkça başvurulan “Çarpan Kuralı” (The Multiplier Rule) burada devreye girer:
| Sektör / Pozisyon Türü | Beklenen Değer Çarpanı | Gerçek Maliyeti 100.000 TL Olan Biri İçin Üretilmesi Gereken Ciro |
|---|---|---|
| Doğrudan Satış / E-Ticaret | 4x – 6x | 400.000 TL – 600.000 TL / ay |
| Hizmet / Reklam / Danışmanlık | 3x – 4x | 300.000 TL – 400.000 TL / ay |
| Yazılım & Ürün Geliştirme | 2.5x – 3x (Uzun vadeli LTV) | Uzun vadeli ürün değerlemesi |
| Operasyonel & Destek Birimleri | 1.5x – 2x (Maliyet tasarrufu/verim) | Risk minimizasyonu ve süreç optimizasyonu |
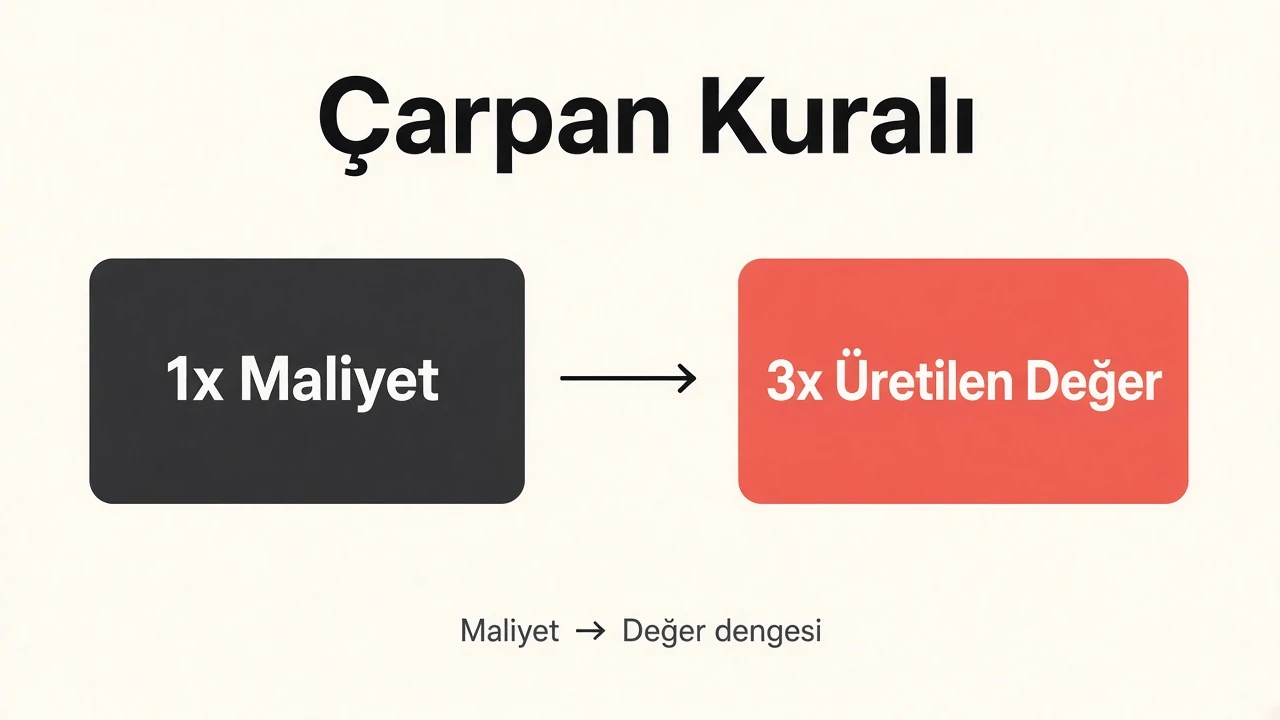
Kısacası; brüt ve yan maliyetleriyle ayda 100 bin TL’ye mal olan bir ajans çalışanının veya satış yöneticisinin organizasyona en az 300 bin TL brüt getiri ya da eşdeğer ölçekte maliyet tasarrufu sağlaması beklenir. Aksi halde şirket, sadece çalışanı istihdam etmek için kaynak tüketen bir yapıya dönüşür.
4. Modern Yönetimin Büyük Paradoksu: Çıktı Ölçülemiyor, Mesai Ölçülüyor
İş dünyasındaki en büyük ironi tam olarak burada başlar:
Şirketler bir personele kuruşu kuruşuna ne kadar harcadığını çok iyi bilir; ancak o personelin şirkete ne kadar net değer kattığını çoğu zaman ölçemez.
Pazarlama departmanındaki bir metin yazarının, operasyondaki bir uzmanın ya da yazılımcının ürettiği soyut değerin bilançodaki doğrudan karşılığını hesaplamak karmaşık bir veri analitiği gerektirir.
Ölçemeyen yönetim refleksi ne yapar?
- Üretilen değeri ölçemediği için fiziksel varlığı ölçer.
- Teslim edilen etkiyi değil, ofise kaçta gelip kaçta çıkıldığını takip eder.
- Sonuç yerine kart basma saatlerine ve açık kalan ekran sürelerine odaklanan suni bir “verimlilik illüzyonu” doğar.
Bu durum, hem yetenekli çalışanın motivasyonunu köreltir hem de şirketi gerçek büyüme metriklerinden koparır.
Sıradaki Bölüm: Şirketler Neden Çıktıyı Değil Saatleri Ölçer?
Değer üretiminin bulanıklaştığı, saatlerin ve koltukta oturma sürelerinin fetişleştirildiği kurumsal mekanizma nasıl kuruldu?
Çalışmanın Ekonomisi serisinin ikinci yazısında; şirketlerin değer yaratımını neden doğru analiz edemediğini ve mesai takıntısının arkasında yatan asıl ekonomik zafiyeti — vekil göstergeleri — inceliyoruz.
Büyüme sisteminizi net maaşın ötesindeki gerçek maliyetlerle kurmak için Bahtak ile iletişime geçin.